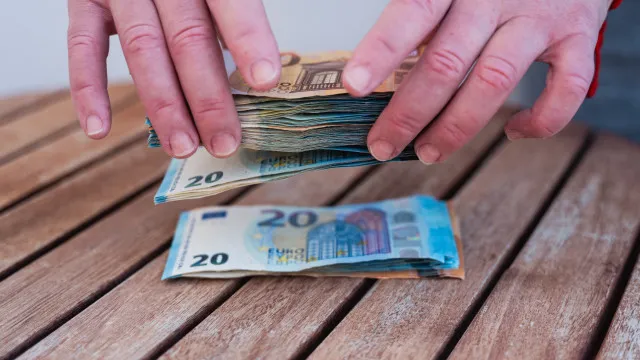
Um estudo da Revolut – Índice de Erosão da Riqueza Europeia (European Wealth Drain Index) – divulgado esta quinta-feira revela que as famílias perdem, em média, 706 euros por ano em rendimentos potenciais por cada 10.000 euros por manterem o dinheiro parado em contas bancárias, ao invés de o investirem.
“A investigação revela como a fragmentação do mercado e as baixas taxas de poupança desgasta a riqueza das famílias: para uma família portuguesa com 10.000 euros em poupanças, a inflação corrói 220 euros em poder de compra anualmente”, pode ler-se num comunicado a que o Notícias ao Minuto teve acesso.
Ao que indica a Revolut, “em Portugal, as taxas médias dos depósitos a 1 ano (2,00%) não conseguem acompanhar a inflação (2,20%), resultando numa perda real (20 euros por ano) mesmo em contas de poupança com capital imobilizado”.
Mais: “Além da inflação, deixar o capital privado parado prejudica a competitividade. Enquanto a Europa procura mobilizar os 33 biliões de euros de riqueza privada total do continente, Portugal detém 89,1 mil milhões de euros em poupanças bancárias passivas. Investir este dinheiro em mercados de capitais diversificados (rendimento anualizado a 10 anos do ETF MSCI Europe de 9,06%) injetaria 6,3 mil milhões de euros em capital de crescimento anual na economia, gerando potencialmente 706 € por família por cada 10.000 € em poupanças”.
O que limita o crescimento da riqueza em Portugal?
A Revolut adianta que “Uum estudo de consumo realizado junto de 1.000 inquiridos portugueses mostra que, embora 21% dos cidadãos portugueses não tenham qualquer poupança tradicional, existem três grandes obstáculos a travar aqueles que poupam”. São eles:
- Falta de sensibilização e literacia financeira: “Mais de 44% dos inquiridos portugueses avaliam incorretamente os seus rendimentos ajustados à inflação ou desconhecem o tema: 21% não sabem como as taxas dos depósitos se comparam com a inflação, 12% pensam que as taxas dos depósitos e a inflação são exatamente iguais e 11% julgam erradamente que as taxas dos depósitos são mais elevadas”;
- Inércia na Poupança: “Seis em cada dez nunca mudaram de banco para obter um rendimento melhor. As principais razões incluem preferir manter todo o dinheiro num único banco (23,5%), percecionar a diferença de taxa como sendo demasiado pequena (19,6%) ou não saber onde procurar (11,6%)”;
- Fragmentação Financeira: “Mais de 53% dos inquiridos portugueses utilizam várias aplicações financeiras. Para 39% dos utilizadores de várias aplicações, esta fragmentação dificulta o investimento: 25,9% não têm uma visão clara do que podem suportar investir e 14,7% consideram que transferir dinheiro entre plataformas dá demasiado trabalho”.
“Embora a falta de conhecimento (24%) e a perceção de risco (24%) sejam as principais barreiras ao investimento, surgem fatores motivadores decisivos: 41% dos inquiridos portugueses começariam a investir se lhes fosse oferecida a possibilidade de começar com pequenos montantes (microinvestimento), 35% querem informação transparente sobre os riscos e 22% valorizam a formação na aplicação”, explica a Revolut.
Nesta senda, o banco digital diz que o “Índice de Erosão da Riqueza Europeia é um alerta claro: manter as poupanças passivas em contas de baixo rendimento está a corroer a riqueza“.
Leia Também: Revolut. Clientes em Portugal dos primeiros a aceder à nova “stablecoin”